Ir al contenido

Conciliación bancaria en Colombia: qué es y cómo hacerla

La conciliación bancaria es comparar, movimiento por movimiento, lo que el banco dice en el extracto con lo que la empresa tiene registrado, para encontrar qué falta, qué sobra y qué no coincide. En Colombia ese registro tiene dos fuentes: el auxiliar contable y los documentos electrónicos validados por la DIAN, y hay que cruzar las dos.

Actualizado en .

Por qué en Colombia entran los documentos de la DIAN

En la conciliación clásica hay dos lados: el extracto y el libro de bancos. En Colombia hay un tercero. Desde que la facturación electrónica es obligatoria, cada factura de venta, cada nota crédito o débito, cada documento soporte y cada nómina electrónica pasa por la DIAN y queda validada con un XML. La DIAN sabe cuánto vendió, cuánto compró y cuánto pagó de nómina la empresa antes de que la empresa cierre el mes.

Ya no basta con que el banco y la contabilidad digan lo mismo. Hay que poder mostrar qué documento electrónico respalda cada pago que entró o salió del banco, y que lo causado coincida con lo que la DIAN tiene registrado. Una consignación sin factura, una factura sin pago o una venta en libros que la DIAN no conoce salen en una revisión; conviene encontrarlas primero. Por eso Cuadre hace tres conciliaciones, no una.

Los tres tipos de conciliación que hace Cuadre

Cada una compara dos fuentes distintas y vive en un módulo propio. Cuadre no reemplaza su software contable: se pone entre el banco, la DIAN y su contabilidad, y muestra dónde no cuadran.

Módulo Identifique

El banco frente a la DIAN

Compara
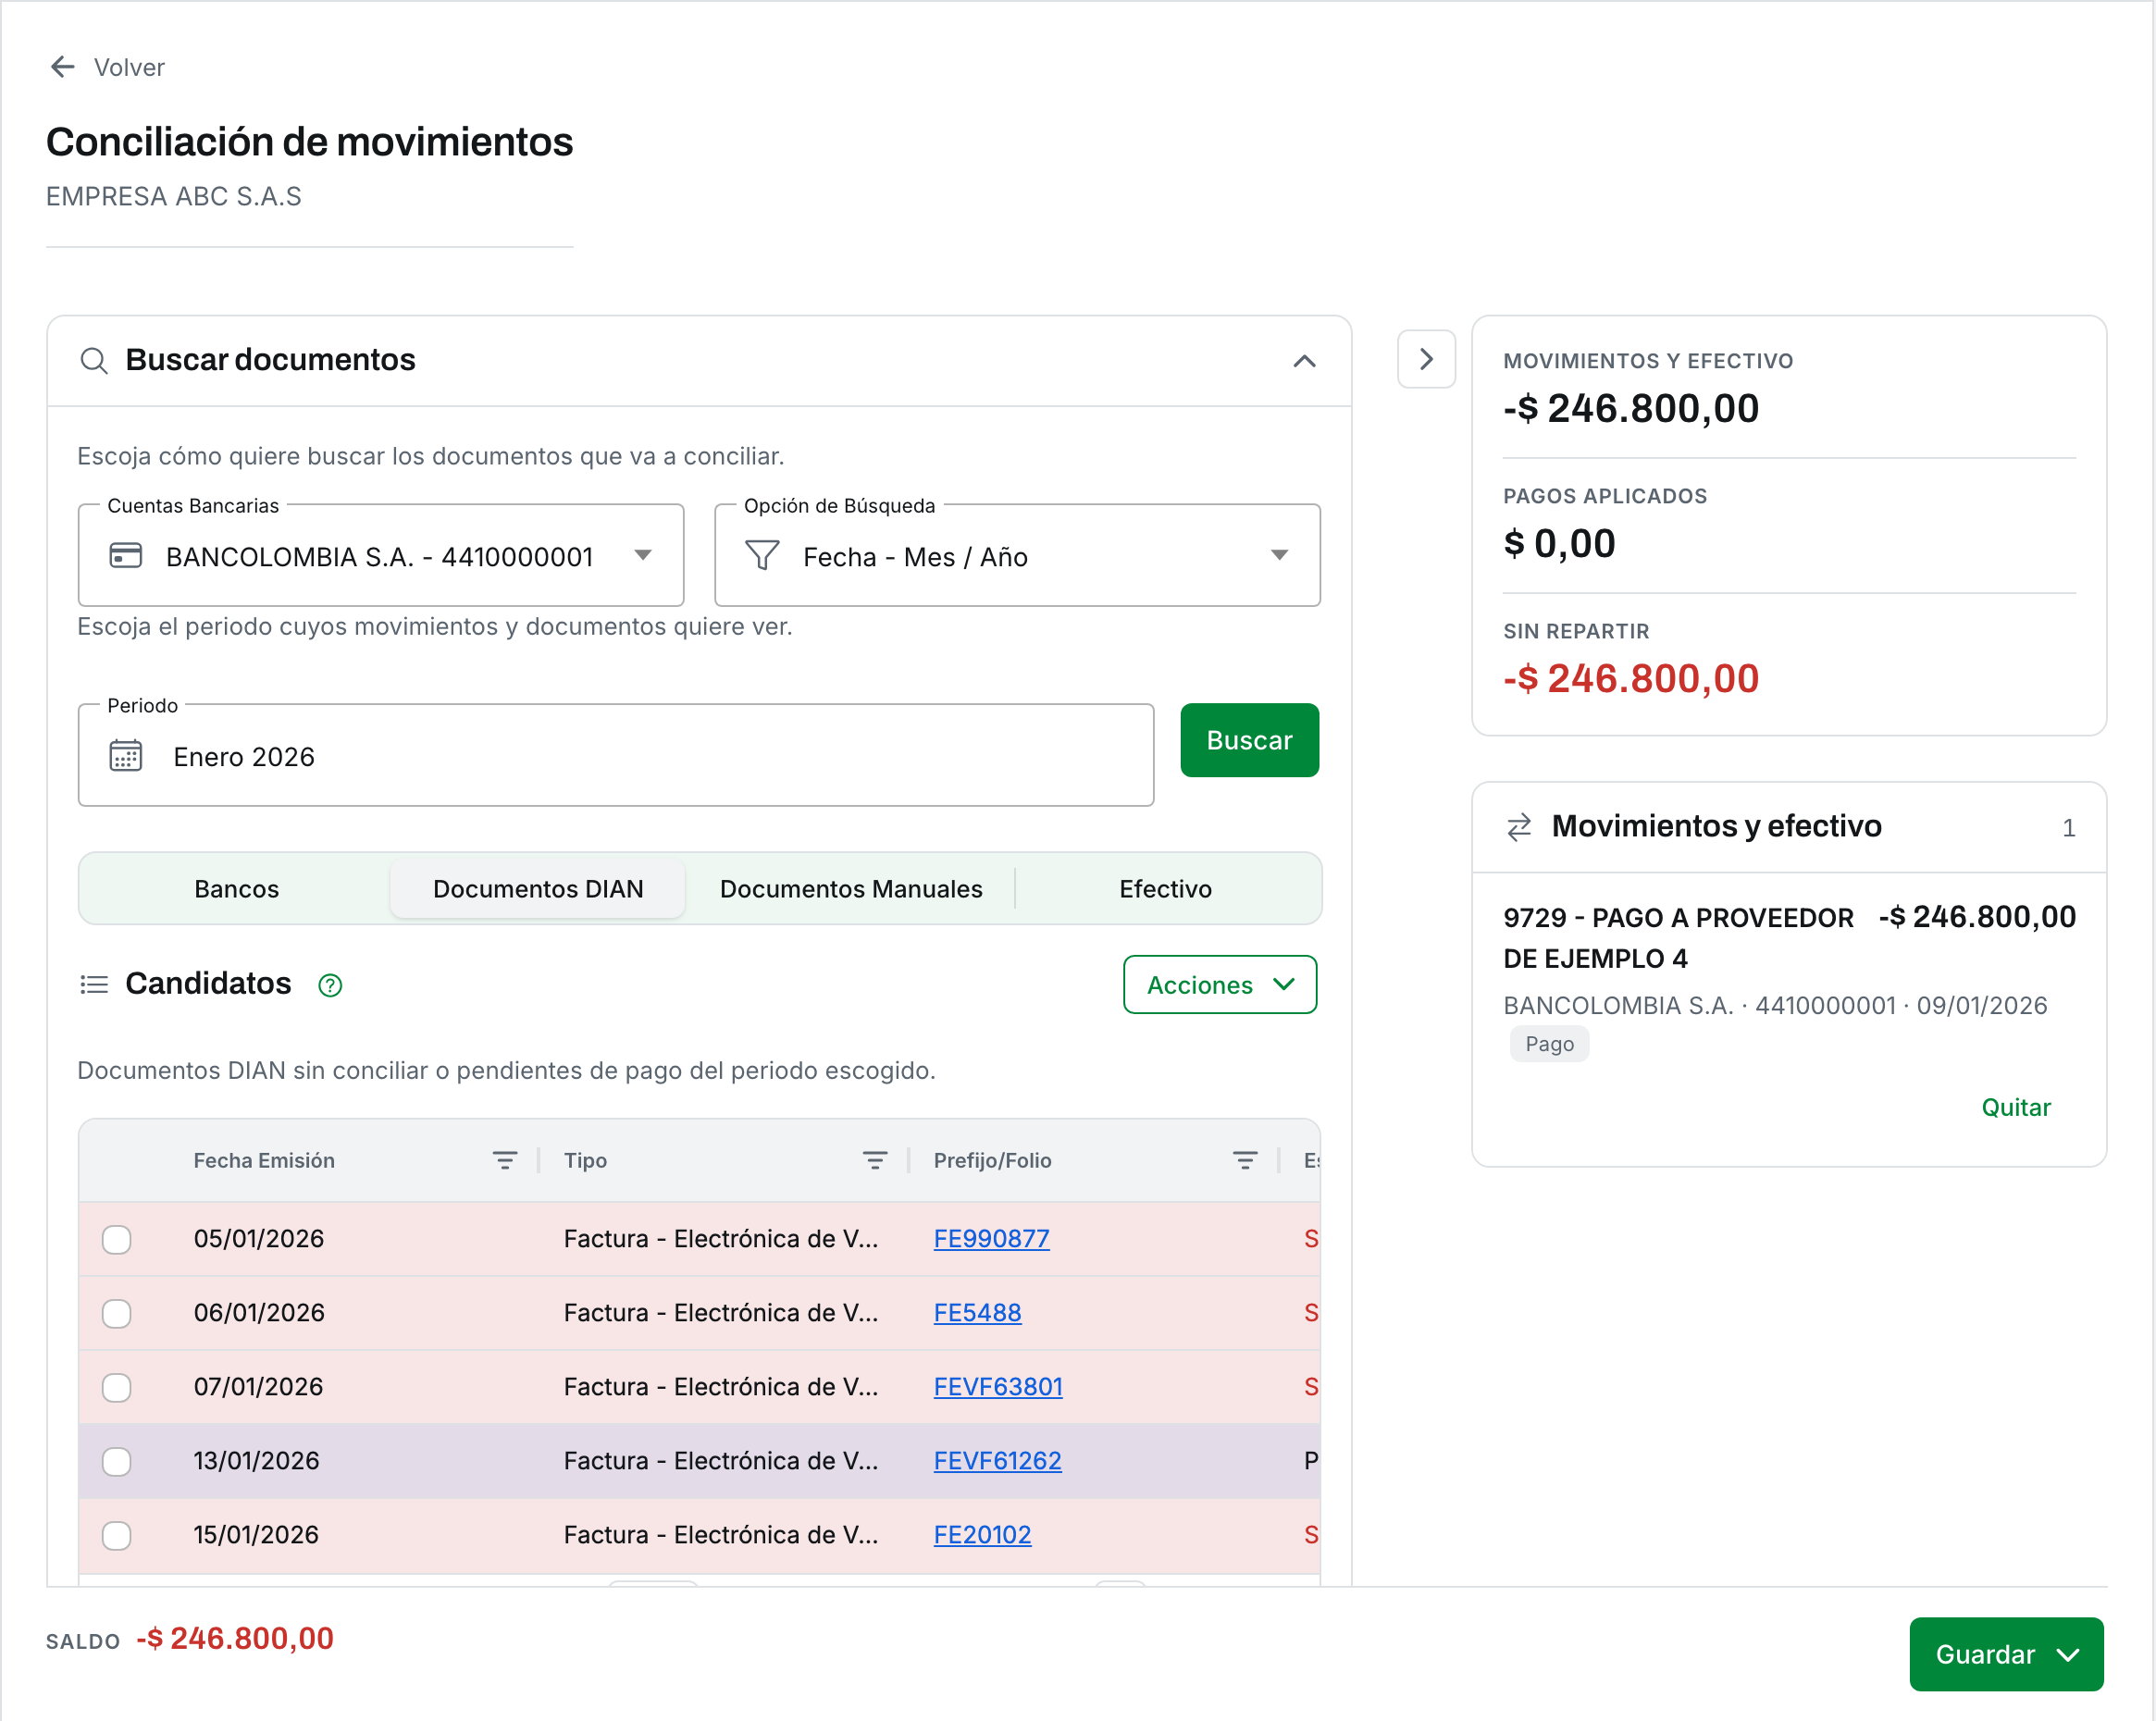
Cada consignación y cada pago del extracto, frente a la factura, la nota, el documento soporte o la nómina que lo respalda.
Cómo
Manual asistida
  • Usted escoge la cuenta y las fechas, selecciona el movimiento y busca el documento por fecha, por prefijo y folio o por NIT. Cuadre no sugiere parejas: usted decide.
  • Si el cliente retuvo, «Calcular base» saca la retención; si pagó una parte o varias facturas a la vez, «Establecer $» reparte el valor. La meta es el saldo en cero.
  • Cada cruce queda Conciliada o Pendiente. Se exporta a Excel con la columna «Grupo Conciliación» o como comprobante en PDF.

Paso a paso en el centro de ayuda: Conciliar movimientos bancarios con documentos DIAN.
Módulo Libros

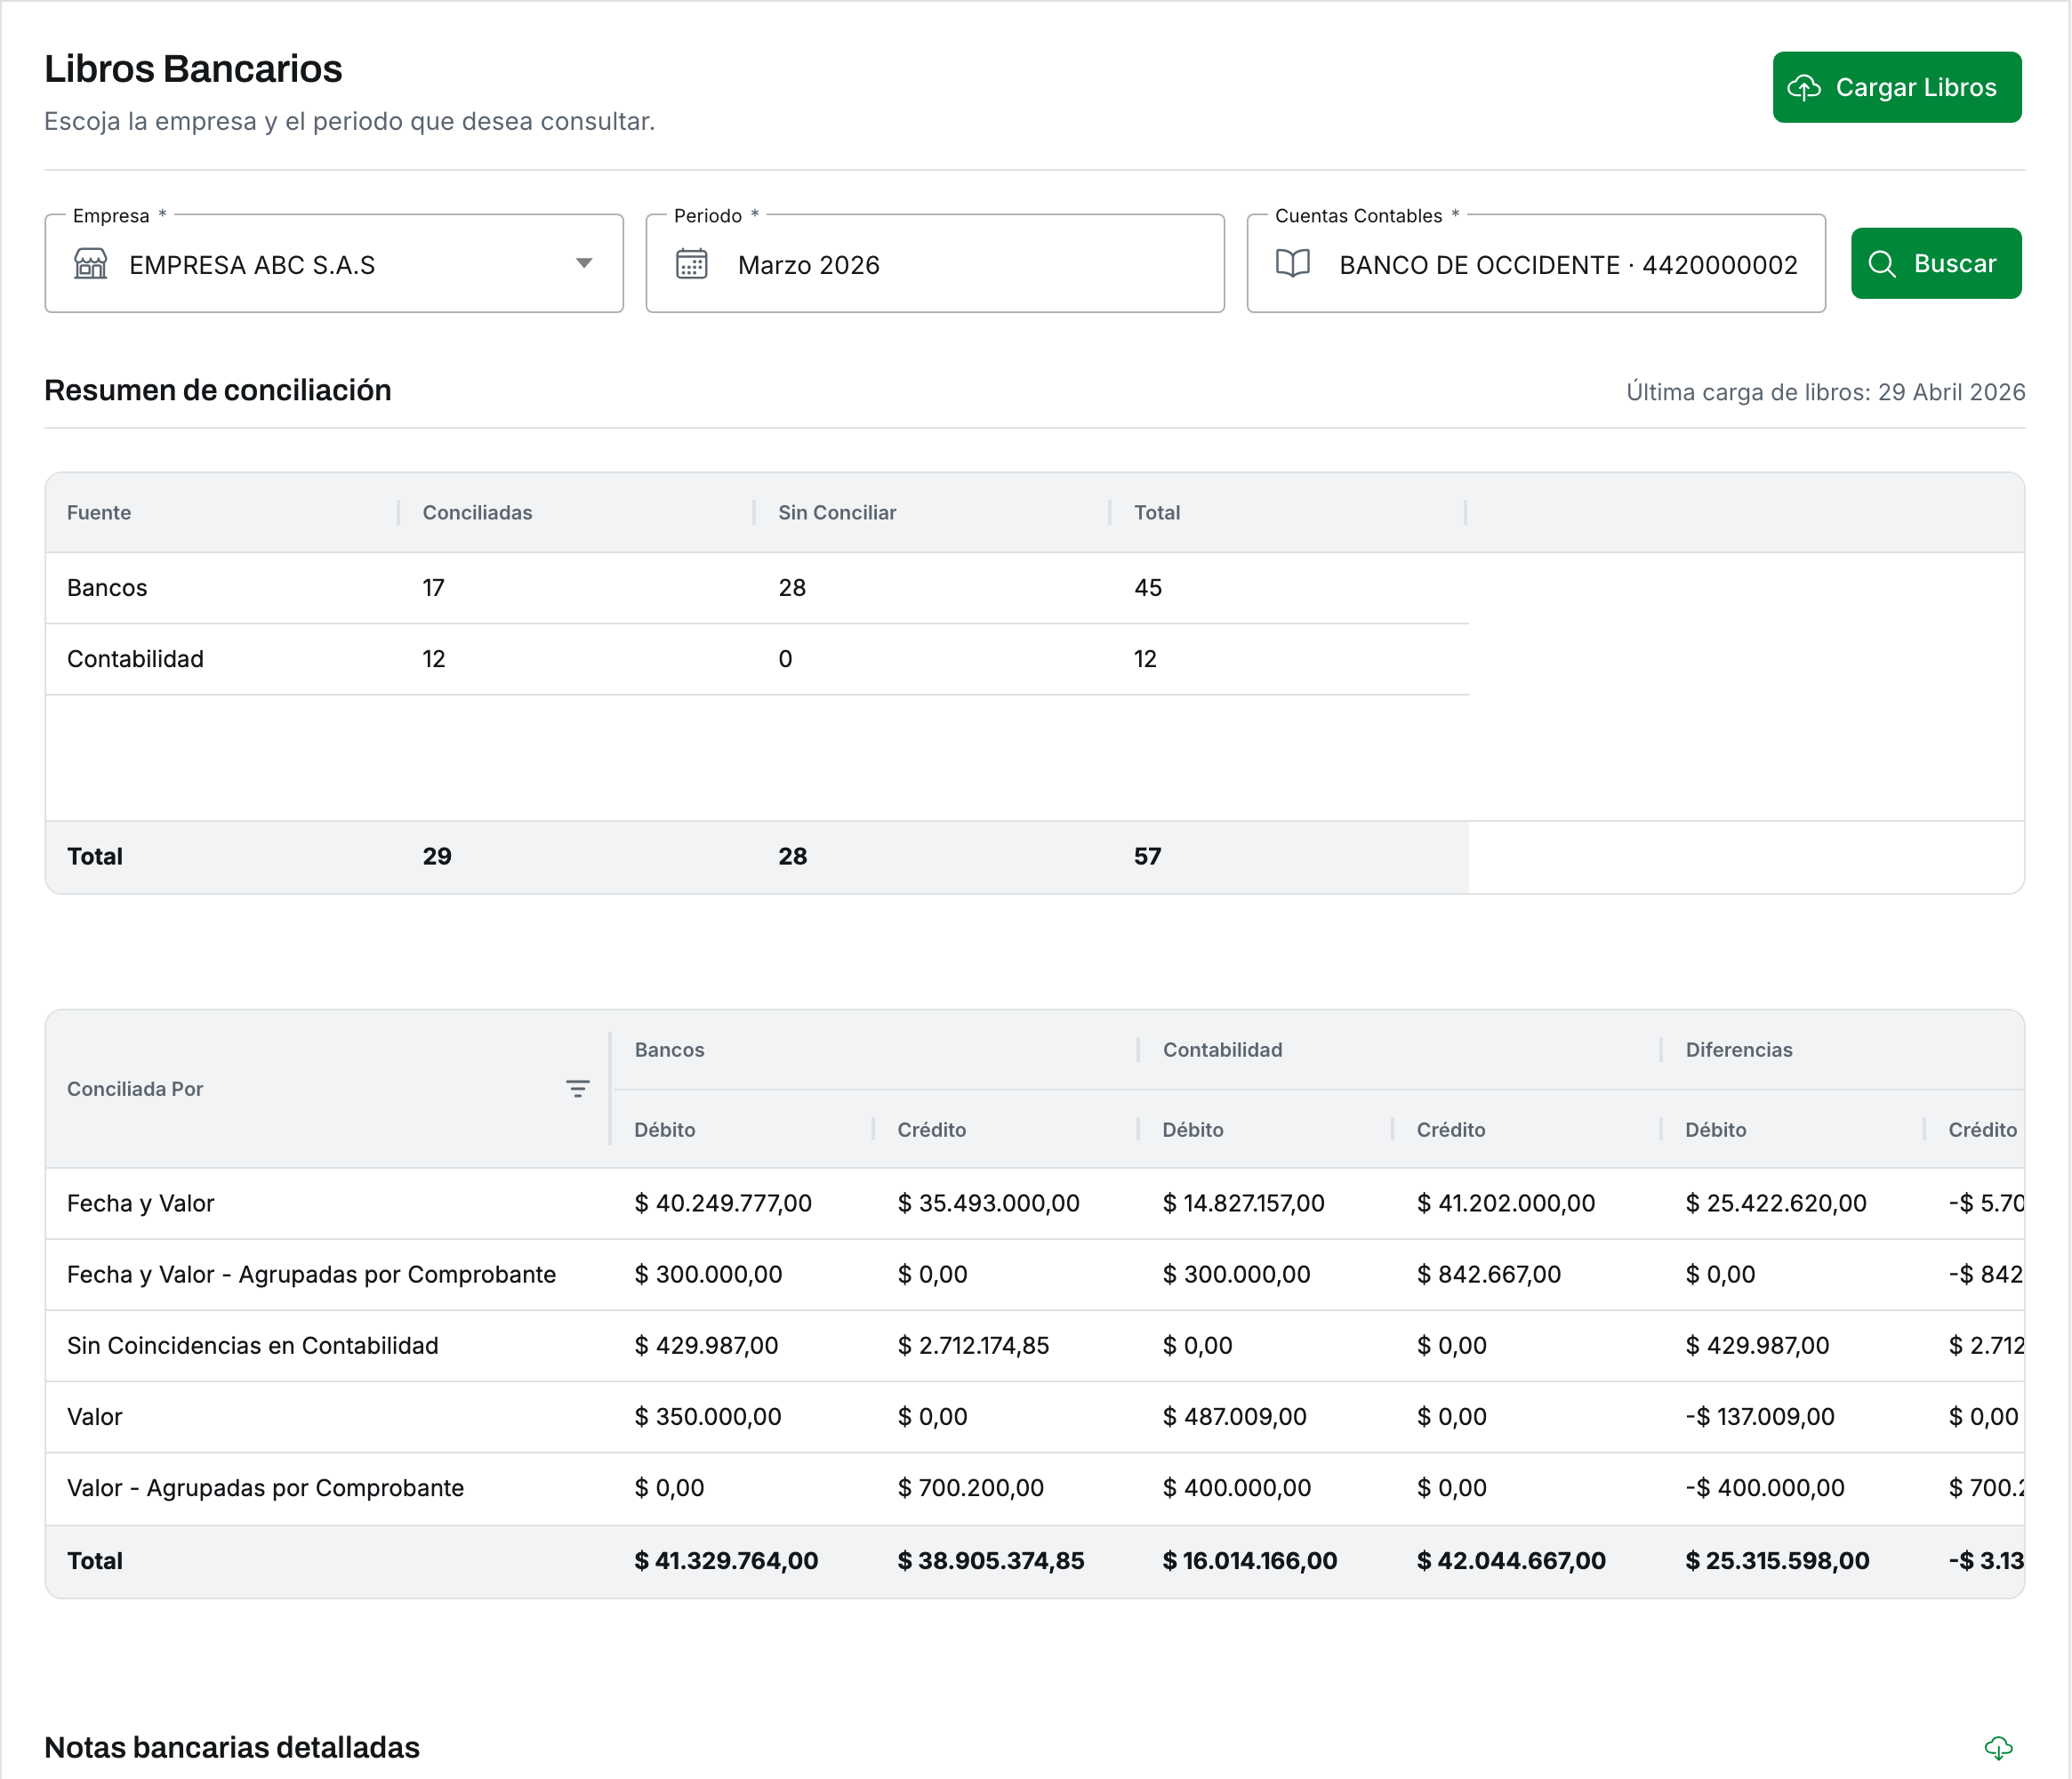
El libro contable frente al extracto

Compara
El auxiliar de bancos de su software contable, frente al extracto de la misma cuenta y el mismo período.
Cómo
Automática, con ajuste manual
  • Acepta Excel y CSV; el mapeo de columnas se guarda la primera vez. La cuenta se empareja por el código PUC que usted le dio a la cuenta bancaria.
  • Lo que coincide queda en verde; lo que no, en rojo, para resolverlo a mano. Detecta duplicados, faltantes, errores de digitación y de cuenta.
  • Calcula la nota bancaria, detallada o agrupada por PUC. Cuadre da el total; el asiento lo hace usted en su contabilidad.

Paso a paso en el centro de ayuda: Comparar cuentas contables bancarias con extractos.

Módulo Conciliación fiscal

La contabilidad frente a la DIAN

Compara
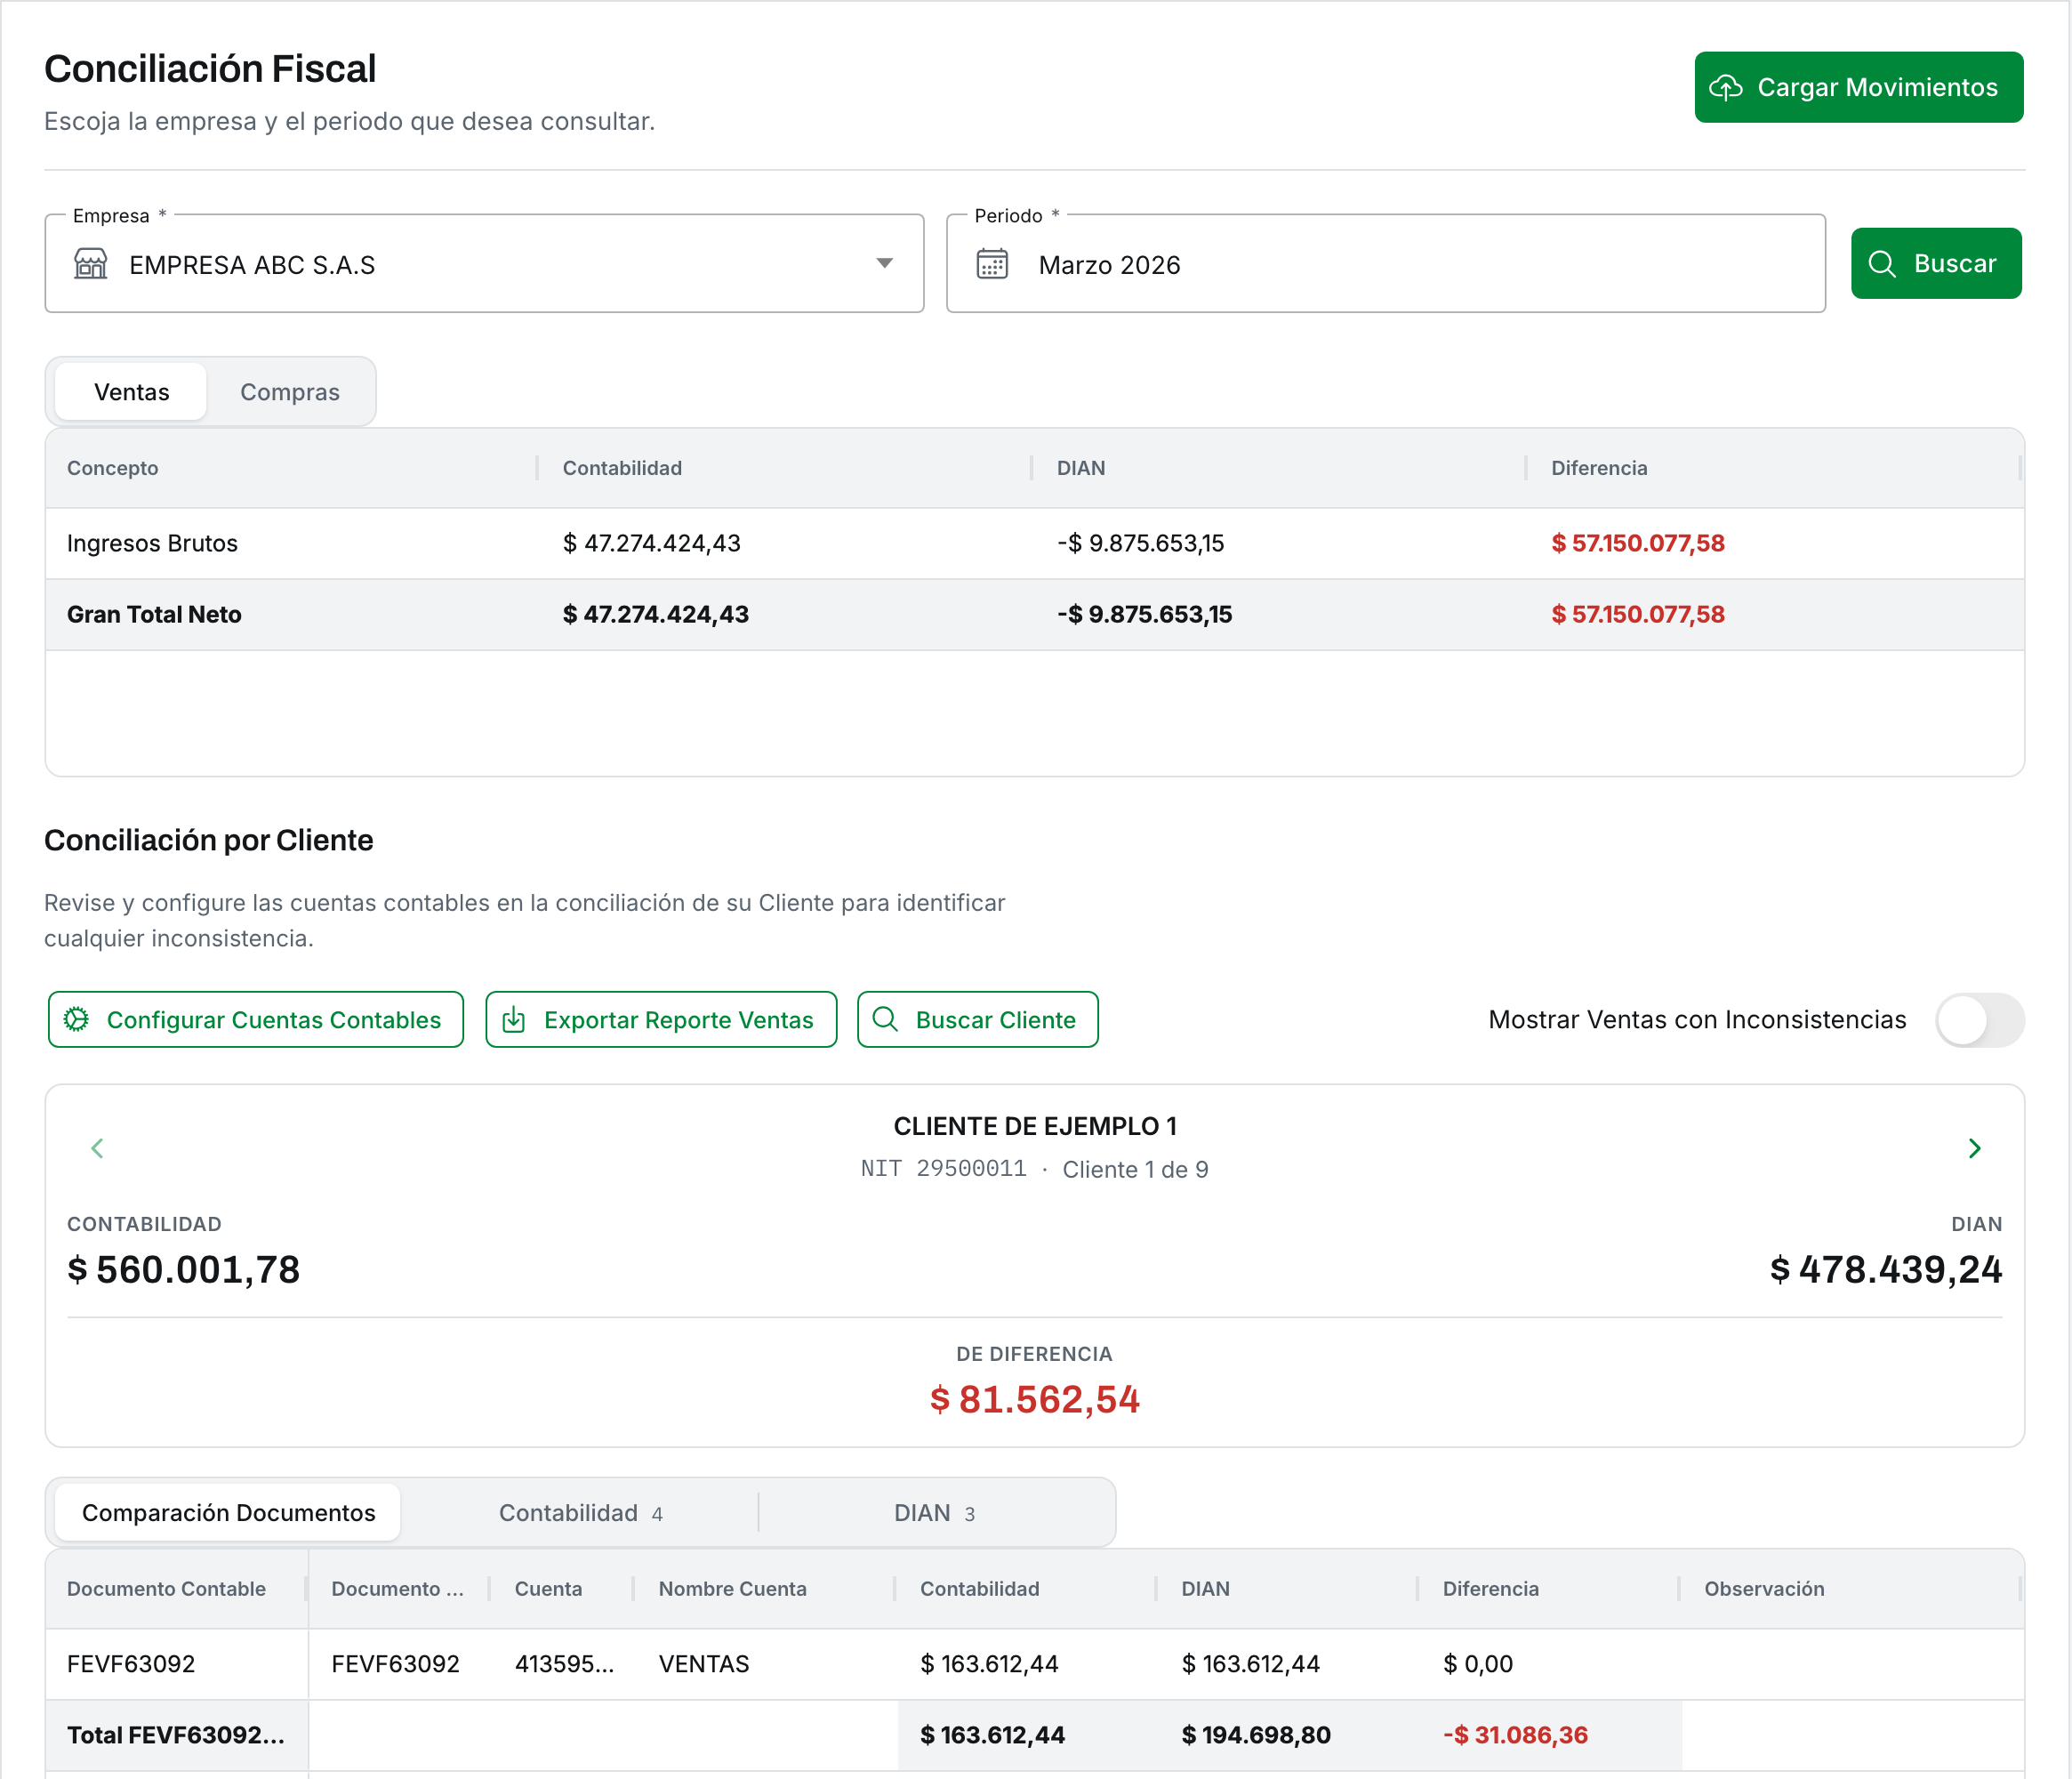
Lo que causó en ventas y compras en cada cuenta PUC, frente a lo que sus documentos electrónicos dicen ante la DIAN ese mes.
Cómo
Automática, por cuenta PUC
  • Se configura una vez: cuentas base, descuentos, devoluciones e impuestos, para ventas y compras, por coincidencia exacta o por prefijo.
  • El resumen por categoría muestra Contabilidad, DIAN y Diferencia; debajo, la comparación tercero a tercero con el filtro «Solo inconsistencias».
  • Cada fila trae su observación: «Falta causar en contabilidad», «Documento no en DIAN», «Revisar base, IVA o descuento». Se exporta a Excel con las acciones sugeridas.

Paso a paso en el centro de ayuda: Conciliar la contabilidad con la DIAN.

Cómo hacer la conciliación bancaria a mano, paso a paso

El método es el mismo con o sin software. Lo que cambia es cuánto de él hace usted a mano.

  1. Reúna los dos lados del mismo período

    El extracto del banco, en Excel o CSV, y su registro: el auxiliar de bancos y los XML que la DIAN validó ese mes. Con un lado incompleto, la diferencia no significa nada.

  2. Parta de los saldos

    Saldo final del extracto frente a saldo final de la cuenta en libros. Esa diferencia es la cifra que hay que explicar, partida por partida.

  3. Marque lo que coincide

    Fecha, valor y tercero. Lo que aparece igual en los dos lados queda cruzado y sale de la lista.

  4. Liste lo que quedó sin pareja, en cada lado

    Consignaciones que el banco tiene y la contabilidad no; asientos que el banco no tiene; facturas de la DIAN sin un pago que las respalde.

  5. Explique cada partida

    Retención, pago parcial, comisiones y gravamen a los movimientos financieros, transferencia en tránsito, cifra digitada al revés, cuenta equivocada.

  6. Cause lo que falte, corrija lo que esté mal y cierre en cero

    Lo del banco que no estaba en contabilidad va en la nota bancaria; los errores se corrigen en el software contable. El extracto, el auxiliar y la relación de partidas son el soporte del saldo.

En Cuadre los tres primeros pasos son cargas: el extracto en Movimientos, los XML en Documentos y el auxiliar en Libros. Libros y la conciliación fiscal cruzan solas lo que coincide; en Identifique usted busca el documento de cada movimiento y Cuadre lleva el saldo. Lo que queda en rojo es la lista del paso cuatro. El orden para empezar es fijo: empresa, cuenta bancaria, cargas y primera conciliación; el centro de ayuda explica cómo cargar el extracto y cómo cargar los documentos DIAN.

Qué diferencias aparecen y dónde se ven

Casi todas las diferencias de una conciliación caen en una de estas causas. La tercera columna dice en qué módulo de Cuadre aparece cada una.

DiferenciaCausa habitualDónde la ve en Cuadre
Consignación sin factura que la respaldeEl cliente pagó antes de la factura, o pagó otra cosa.Identifique: el movimiento queda Pendiente hasta que aparezca el documento.
Factura en la DIAN sin pago en el bancoCobro pendiente, pago en efectivo o por otra cuenta.Identifique, con la pestaña Efectivo si entró por caja.
El pago llega por menos que la facturaEl cliente aplicó retención en la fuente, ReteIVA o ReteICA.Identifique: «Calcular base» registra la retención y el saldo baja a cero.
Un pago cubre varias facturas, o una factura se paga en cuotasAbonos parciales o pagos agrupados.Identifique: «Establecer $» reparte el valor entre los documentos.
Comisiones, gravamen e intereses que no están en contabilidadEl banco los cobró y nadie los causó.Libros: la nota bancaria, agrupada por PUC, con el total para causar.
Asiento que el banco no tiene, o valor distintoTransferencia en tránsito, cuenta equivocada o error de digitación.Libros: en rojo, como faltante en banco, error de cuenta o de digitación.
El mismo movimiento dos vecesSe cargó dos veces el extracto o se causó dos veces el asiento.Libros: duplicado. Al recargar el archivo corregido se conserva lo conciliado a mano.
Venta causada que la DIAN no conoce, o documento validado sin causarLa factura no se envió, o se validó y no llegó a la contabilidad.Conciliación fiscal: «Documento no en DIAN» y «Falta causar en contabilidad».
La base o el IVA no coincidenCuenta PUC mal configurada o producto exento tratado como gravado.Conciliación fiscal: «Revisar base, IVA o descuento».

Quién necesita conciliar

Toda empresa que lleve contabilidad y tenga cuenta bancaria: la conciliación respalda el saldo de bancos en los estados financieros y es lo primero que se pide en una revisión. A quien más le pesa:

Contadores con varias empresas
La conciliación se repite cada mes por empresa y por cuenta. Cuadre las tiene bajo una sola cuenta y deja invitar colaboradores.
Pymes que facturan electrónicamente
La DIAN sabe cuánto vendió antes de que cierre el mes. Si el banco y la contabilidad no dicen lo mismo, la diferencia la explica la empresa.
Administradores y gerentes
Quieren saber qué facturas están cobradas sin esperar el cierre contable. El estado de cada movimiento se ve en pantalla y sale en Excel.

Todo lo que hace Cuadre, módulo por módulo, está en funcionalidades; lo que cuesta, en precios.

Preguntas frecuentes sobre la conciliación bancaria

¿Qué es la conciliación bancaria?

Es comparar, movimiento por movimiento, el extracto del banco con lo que la empresa tiene registrado, para encontrar qué falta, qué sobra y qué no coincide. Se cierra cuando el saldo del banco y el saldo en libros quedan cuadrados y cada diferencia está explicada.

¿Cada cuánto hay que conciliar?

Al menos una vez al mes, cuando el banco entrega el extracto. Cuanto más tiempo pase, más partidas se acumulan y menos se recuerda a qué correspondía cada una. En Cuadre cada carga del extracto es un período.

¿Qué diferencia hay entre conciliar con la DIAN y conciliar con los libros?

Son dos preguntas distintas. Con la DIAN se responde qué documento respalda cada pago del banco; con los libros, si la contabilidad registró lo mismo que el banco. Cuadre las hace en módulos separados, Identifique y Libros, y añade una tercera: la contabilidad frente a la DIAN.

¿Cuadre concilia automáticamente?

Libros y la conciliación fiscal cruzan solas. Identifique, el cruce del banco con la DIAN, es manual asistida: usted busca el documento por fecha, folio o NIT y decide; Cuadre calcula retenciones, pagos parciales y el saldo, y guarda el cruce.

¿Qué es la nota bancaria y quién la hace?

Son los movimientos que el banco registró y la contabilidad todavía no: comisiones, gravamen a los movimientos financieros, intereses. Cuadre los lista, deja asignarles cuenta PUC y calcula el total en PDF. El asiento lo registra usted en su software contable.

¿Con qué bancos funciona y de dónde salen los XML?

Con cualquier banco que entregue el extracto en Excel o CSV; no hay conexión bancaria, el archivo lo sube usted. Los XML se bajan del portal de la DIAN con la extensión de Chrome de Cuadre, sin límite con cualquier plan, y se cargan en .zip o .xml.Cómo funciona la extensión.

Concilie el próximo mes con los tres cruces

La prueba dura siete días completos y da para cargar un mes entero: el extracto, los documentos DIAN y el auxiliar. Sin tarjeta de crédito.